
Comprar una vivienda no depende únicamente de encontrar el inmueble adecuado.
Para muchos compradores, la financiación es una parte decisiva de la operación.
Y una de las primeras preguntas suele ser:
🏦 ¿Hipoteca fija, variable o mixta?
No existe una respuesta válida para todo el mundo.
La mejor opción dependerá de:
- Tus ingresos.
- Tu ahorro.
- El precio de la vivienda.
- El plazo.
- La estabilidad que buscas.
- Tu capacidad para asumir posibles cambios de cuota.
En Vivienda Castellón Inmobiliaria trabajo en la compraventa de viviendas en Castellón de la Plana, Benicàssim y Almassora.
Y cuando un comprador necesita financiación, considero importante que conozca bien las diferencias antes de comprometerse.
📊 1. ¿Dónde está el euríbor ahora?
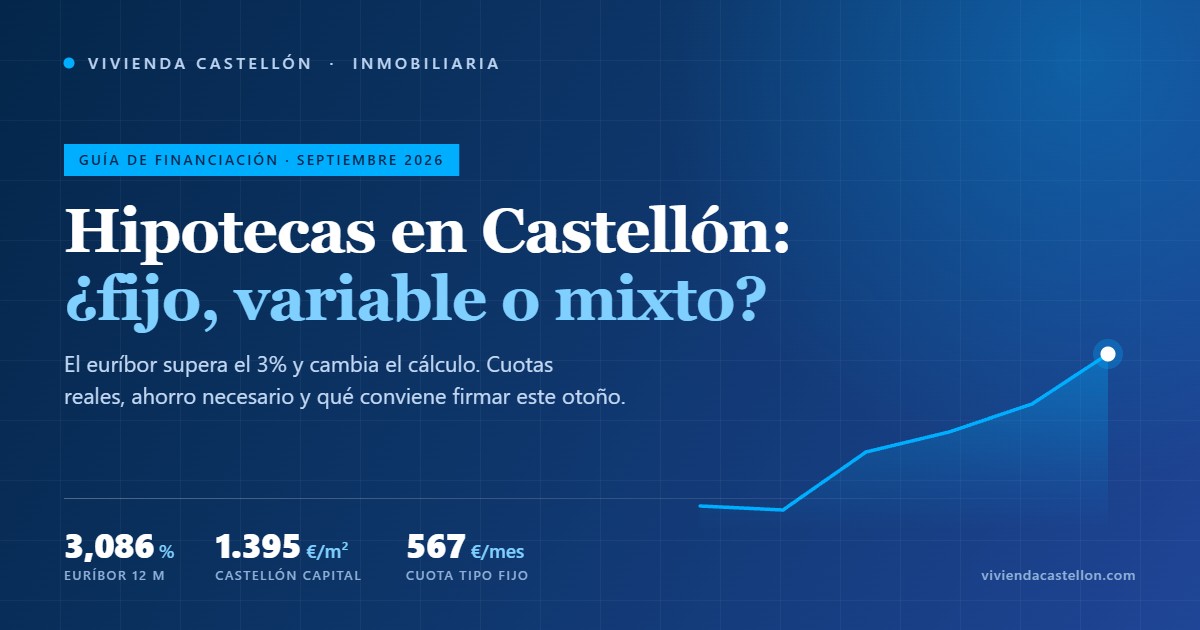
El euríbor a 12 meses continúa siendo una de las principales referencias de las hipotecas variables en España.
En septiembre de 2026 se situó en:
3,247 %
frente al 2,954 % de agosto.
Esto significa que el entorno financiero vuelve a exigir más atención.
Pero no compraría o dejaría de comprar una vivienda únicamente porque el euríbor haya subido o bajado durante unos meses.
Una hipoteca puede durar 20, 25 o 30 años.
Por eso conviene analizar mucho más que el dato actual.
🔒 2. ¿Cómo funciona una hipoteca fija?
En una hipoteca fija, el tipo de interés permanece igual durante toda la vida del préstamo, salvo las particularidades concretas del contrato.
Su principal ventaja es sencilla:
sabes cuánto vas a pagar.
Puede resultar interesante para una persona que valore especialmente:
- Estabilidad.
- Cuota previsible.
- Presupuesto familiar controlado.
- Protección frente a futuras subidas de tipos.
La contrapartida es que puedes contratar un tipo superior al que tendrías inicialmente con determinadas ofertas variables.
Por eso no elegiría una hipoteca fija simplemente porque “da tranquilidad”.
Compararía el coste completo.
📈 3. ¿Cómo funciona una hipoteca variable?
En una hipoteca variable, el interés suele estar formado por:
Euríbor + diferencial
Por ejemplo, de forma meramente ilustrativa:
Euríbor + 0,70 %
La cuota puede cambiar cuando se revise el préstamo.
Si el euríbor baja, la cuota puede reducirse.
Si sube, puede aumentar.
Por eso este tipo de financiación puede encajar mejor con compradores que:
- Pueden asumir variaciones.
- Mantienen margen económico.
- Entienden el riesgo.
- No necesitan una cuota completamente estable.
Una hipoteca variable no es necesariamente mejor cuando el euríbor está bajo ni peor cuando está alto.
Hay que estudiar el conjunto de condiciones.
⚖️ 4. ¿Qué es una hipoteca mixta?
La hipoteca mixta combina características de las anteriores.
Normalmente establece un periodo inicial a tipo fijo y posteriormente un periodo a tipo variable.
Puede resultar interesante para compradores que quieren:
- Estabilidad durante los primeros años.
- Pero no desean fijar el tipo durante toda la vida del préstamo.
La clave es revisar muy bien:
- Cuántos años dura el tramo fijo.
- Qué tipo se aplica.
- Qué diferencial tendrá posteriormente.
- Qué ocurre cuando empieza el periodo variable.
🔎 5. No compares hipotecas mirando solo el TIN
Este es uno de los errores más frecuentes.
El TIN indica el tipo nominal del préstamo.
Pero para comparar ofertas también conviene prestar mucha atención a la:
TAE
Además debemos revisar:
- Comisiones.
- Seguros.
- Cuenta vinculada.
- Tarjetas.
- Nómina.
- Productos adicionales.
- Coste de amortización.
- Condiciones para obtener bonificaciones.
Una hipoteca con un TIN aparentemente más bajo puede no ser necesariamente la opción más barata cuando se suman vinculaciones y otros costes.
💳 6. ¿Cuánto puede financiar el banco?
No existe un porcentaje idéntico para todas las operaciones.
La entidad estudiará:
- Ingresos.
- Estabilidad laboral.
- Ahorro.
- Endeudamiento previo.
- Edad.
- Precio de compraventa.
- Tasación.
- Tipo de inmueble.
- Perfil financiero.
Por eso, antes de enamorarte de una vivienda, resulta muy útil conocer aproximadamente qué importe puedes financiar.
📞 ¿Estás buscando vivienda y necesitas financiación?
Si buscas comprar en Castellón de la Plana, Benicàssim o Almassora, puedo ayudarte a encontrar una vivienda que encaje también con tu presupuesto y situación de compra.
🏠 7. El precio de la vivienda y la hipoteca deben analizarse juntos
Un comprador no debería preguntarse únicamente cuánto cuesta la vivienda.
También debería analizar cuánto le costará financiarla.
Dos viviendas con precios similares pueden implicar esfuerzos económicos diferentes dependiendo de:
- Importe financiado.
- Tipo de interés.
- Plazo.
- Entrada.
- Condiciones bancarias.
Si quieres conocer cómo analizar el precio de una vivienda, puedes consultar ¿Cuánto vale mi vivienda en Castellón?.
📐 8. La tasación también puede condicionar la operación
Cuando existe financiación hipotecaria, la tasación adquiere mucha importancia.
No debe confundirse el precio de compraventa con el valor de tasación.
Si la valoración obtenida no permite al banco conceder la financiación que esperaba el comprador, pueden aparecer dificultades.
Por eso conviene estudiar desde el principio:
- Ahorro disponible.
- Importe que se necesita financiar.
- Precio.
- Posible tasación.
- Margen económico.
🧾 9. Antes de reservar una vivienda, conviene conocer tu financiación
Siempre que sea posible, un comprador debería haber hablado previamente con su banco o asesor financiero.
No necesariamente para disponer ya de una aprobación definitiva.
Pero sí para conocer:
- Presupuesto aproximado.
- Importe financiable.
- Cuota asumible.
- Documentación necesaria.
- Condiciones orientativas.
Eso permite buscar vivienda con mayor realismo y reduce el riesgo de encontrar el inmueble adecuado y descubrir después que la financiación no encaja.
🏙️ 10. Comprar en Castellón de la Plana
En Castellón de la Plana existe una oferta muy variada:
- Vivienda familiar.
- Pisos con garaje.
- Áticos.
- Viviendas para reformar.
- Obra más reciente.
- Barrios con precios diferentes.
Por eso el presupuesto hipotecario condiciona mucho qué zonas y tipologías puede valorar cada comprador.
🌊 11. Comprar en Benicàssim
Benicàssim presenta precios superiores en muchas tipologías.
Además, un comprador puede buscar vivienda habitual, segunda residencia, apartamento, vivienda cerca del mar, urbanización, terraza o piscina.
En estas operaciones la aportación inicial puede adquirir todavía más importancia.
Y si se trata de una segunda residencia, las condiciones de financiación pueden diferir de las aplicadas a una vivienda habitual.
🏘️ 12. Comprar en Almassora
Almassora puede ofrecer precios de entrada inferiores en determinadas tipologías.
Eso puede permitir a algunos compradores:
- Necesitar menos financiación.
- Mantener mayor ahorro.
- Acceder a más superficie.
- Valorar viviendas con características diferentes.
Pero nuevamente no elegiría una operación únicamente por tener una cuota inferior.
⚠️ 13. No elegiría hipoteca solo por lo que haga el euríbor hoy
En septiembre de 2026 el euríbor está por encima del 3 %.
Pero nadie puede saber con certeza dónde estará dentro de 2, 5, 10 o 20 años.
Por eso elegir una hipoteca variable pensando que “seguro que bajará” puede ser arriesgado.
Y contratar una fija pensando que “seguro que seguirá subiendo” también parte de una previsión incierta.
La decisión debería basarse principalmente en tu situación financiera y tu tolerancia al riesgo.
📋 14. Qué compararía antes de firmar una hipoteca
💶 Cuota mensual
¿Puedes asumirla con margen?
📊 TAE
¿Cuál es el coste global de la oferta?
🔒 Tipo de interés
¿Fijo, variable o mixto?
📅 Plazo
¿Durante cuántos años pagarás?
🎁 Bonificaciones
¿Qué productos debes contratar para conseguir el tipo anunciado?
💳 Comisiones
¿Existen costes por determinadas operaciones?
📉 Amortización anticipada
¿Qué ocurre si quieres devolver capital antes?
🧾 Seguros
¿Son obligatorios o únicamente mejoran el tipo?
👨👩👧 15. La cuota máxima del banco no tiene por qué ser tu cuota ideal
Que una entidad esté dispuesta a prestarte una determinada cantidad no significa necesariamente que debas utilizarla completa.
También conviene dejar margen para:
- Alimentación.
- Vehículo.
- Hijos.
- Vacaciones.
- Imprevistos.
- Ahorro.
- Mantenimiento de la vivienda.
- Comunidad.
- IBI.
Por eso intentaría diferenciar lo que el banco me presta de lo que realmente quiero pagar cada mes.
🤝 16. Financiación y negociación de la vivienda
Conocer bien tu financiación también mejora tu posición como comprador.
Permite saber:
- Hasta dónde puedes llegar.
- Qué oferta puedes realizar.
- Cuánto dinero necesitas aportar.
- Cuándo podrías firmar.
- Si dependes de alguna condición financiera.
En determinadas operaciones, un comprador financieramente preparado puede transmitir más seguridad a la parte vendedora.
Si quieres conocer el proceso completo, puedes consultar Vender una vivienda en Castellón: guía completa paso a paso.
👤 Mi papel como agente inmobiliario
Soy Vicente Blasco, responsable de Vivienda Castellón Inmobiliaria y agente inmobiliario desde 2018.
Mi actividad está centrada en la compraventa de viviendas.
Cuando un comprador necesita financiación, mi objetivo es que la operación esté bien coordinada y que comprador, entidad financiera y notaría dispongan de la información necesaria para avanzar.
Trabajo principalmente en Castellón de la Plana, incluido el Grao, Benicàssim y Almassora.
Si eres propietario y estás pensando en vender, también puedes consultar Venta Profesional y Venta Premium 360.
Estoy inscrito en el Registro de Agentes de Intermediación Inmobiliaria de la Comunitat Valenciana con el número RAICV 0592 y soy miembro de ASAPI Castellón.
❓ Preguntas frecuentes
¿Qué hipoteca es mejor, fija o variable?
Depende de tu situación. Una fija aporta estabilidad; una variable permite beneficiarse de posibles bajadas, pero también asumir posibles subidas.
¿Y una hipoteca mixta?
Combina un periodo inicial fijo y otro variable. Deben analizarse las condiciones de ambos tramos.
¿Qué es más importante, TIN o TAE?
Ambos aportan información, pero para comparar ofertas conviene prestar especial atención a la TAE y revisar todas las vinculaciones y costes.
¿El euríbor seguirá subiendo?
No se puede asegurar. Depende de numerosos factores económicos y monetarios.
¿Debo hablar con el banco antes de buscar vivienda?
Puede ser muy recomendable conocer previamente tu capacidad aproximada de financiación.
¿La tasación puede afectar a mi hipoteca?
Sí. La tasación puede influir en el importe máximo que la entidad esté dispuesta a financiar.
¿Trabajas con compradores que necesitan hipoteca?
Sí. Muchas compraventas requieren financiación y coordino la operación inmobiliaria con las partes implicadas.
¿Vivienda Castellón Inmobiliaria concede hipotecas?
No. Mi actividad es la compraventa inmobiliaria. La financiación corresponde a bancos, intermediarios de crédito o profesionales autorizados.
🏡 Conclusión: no existe una hipoteca perfecta para todo el mundo
Fija, variable o mixta.
Las tres pueden tener sentido dependiendo del comprador.
Antes de decidir, analizaría:
- Tu estabilidad económica.
- Tu ahorro.
- La cuota.
- El plazo.
- El coste total.
- Las vinculaciones.
- Tu tolerancia a cambios futuros.
Porque cuando compras una vivienda, no importa únicamente conseguir la hipoteca.
Importa que puedas seguir pagándola cómodamente durante muchos años.
🏠 ¿Buscas una vivienda en Castellón, Benicàssim o Almassora?
Te ayudaré a encontrar una vivienda que encaje con tu presupuesto y necesidades
Si estás buscando vivienda y necesitas financiación, puedo ayudarte en la parte inmobiliaria de la operación y coordinar el proceso hasta notaría.
Vicente Blasco
Vivienda Castellón Inmobiliaria
RAICV 0592 · Miembro de ASAPI


